بند ت تبصره 6 قانون بودجه 1403 | رویه تعیین مالیات براساس اظهارنامه برآوردی
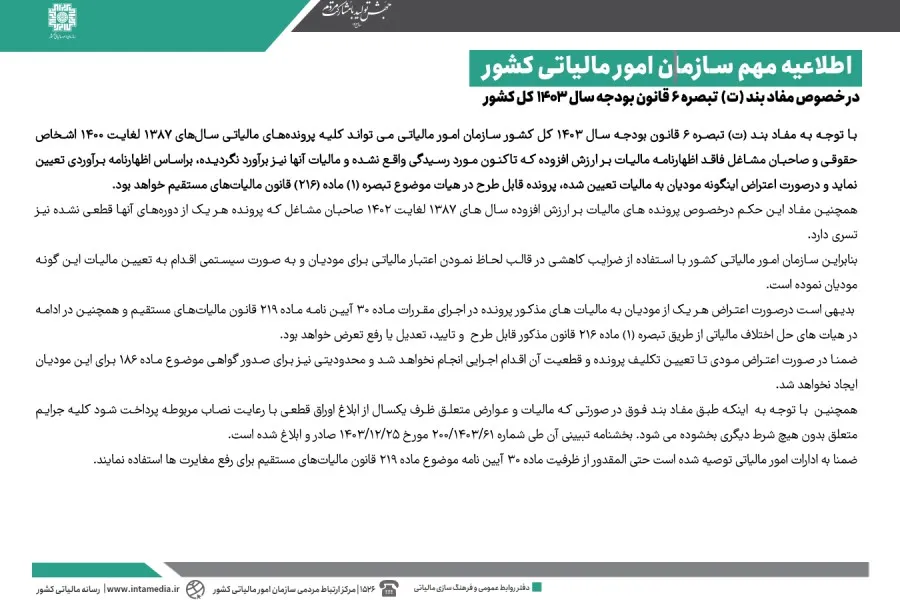
براساس بند (ت) تبصره 6 قانون بودجه سال 1403، سازمان امور مالیاتی میتواند پروندههای سالهای 1387 تا 1400 اشخاص حقوقی و صاحبان مشاغل فاقد اظهارنامه مالیات بر ارزش افزوده را براساس اظهارنامه برآوردی تعیین نماید و کلیه جرایم با پرداخت ظرف یکسال بخشوده میشود.
بند ت تبصره 6 قانون بودجه 1403 | رویه تعیین مالیات براساس اظهارنامه برآوردی
بر اساس بند (ت) تبصره 6 قانون بودجه سال 1403، سازمان امور مالیاتی اختیار دارد پروندههای مالیاتی سالهای 1387 تا 1400 اشخاص حقوقی و صاحبان مشاغل فاقد اظهارنامه مالیات بر ارزش افزوده که رسیدگی نشده و مالیات آنها برآورد نگردیده را براساس اظهارنامه برآوردی تعیین کند. مودیان میتوانند در صورت اعتراض پرونده را در هیات حل اختلاف مالیاتی مطرح نمایند.
در یک نگاه:
- شامل پروندههای سالهای 1387 لغایت 1400 اشخاص حقوقی و صاحبان مشاغل میشود
- تعیین مالیات براساس اظهارنامه برآوردی به صورت سیستمی انجام میشود
- اعتراض مودیان در هیات موضوع تبصره 1 ماده 216 قابل طرح است
- تا قطعیت پرونده اقدام اجرایی انجام نمیشود
- بخشودگی کامل جرایم در صورت پرداخت ظرف یک سال از ابلاغ
دامنه اجرایی بند (ت) تبصره 6
این حکم کلیه پروندههای مالیاتی سالهای 1387 لغایت 1400 اشخاص حقوقی و صاحبان مشاغل را که اظهارنامه مالیات بر ارزش افزوده ندارند و تاکنون مورد رسیدگی واقع نشده است، در بر میگیرد. شرط اصلی این است که مالیات این پروندهها نیز برآورد نشده باشد.
علاوه بر این، مفاد این حکم درخصوص پروندههای مالیات بر ارزش افزوده سالهای 1387 لغایت 1402 صاحبان مشاغل که هر یک از دورههای آنها قطعی نشده نیز تسری دارد. این گسترش دامنه زمانی تنها برای صاحبان مشاغل اعمال میشود.
| نوع مودی | دورههای مشمول | شرط |
|---|---|---|
| اشخاص حقوقی و صاحبان مشاغل | 1387 لغایت 1400 | فاقد اظهارنامه، بدون رسیدگی و بدون برآورد |
| صاحبان مشاغل | 1387 لغایت 1402 | پروندههای قطعی نشده |
نحوه تعیین مالیات براساس اظهارنامه برآوردی
سازمان امور مالیاتی کشور با استفاده از ضرایب کاهشی در قالب لحاظ نمودن اعتبار مالیاتی برای مودیان و به صورت سیستمی اقدام به تعیین مالیات این گونه مودیان نموده است. این رویکرد به منظور سرعتبخشی به فرآیند و تسهیل امر برای مودیان طراحی شده است.
تعیین مالیات براساس اظهارنامه برآوردی به این معنا است که سازمان بدون انجام رسیدگی تفصیلی، با اعمال ضرایب معین و کاهشهای در نظر گرفته شده، مالیات مودی را محاسبه و ابلاغ میکند.
نکته مهم: این رویه تنها برای پروندههایی اعمال میشود که تاکنون مورد رسیدگی واقع نشده و مالیات آنها برآورد نگردیده باشد. پروندههایی که قبلاً رسیدگی شدهاند از این حکم خارج هستند.
حق اعتراض مودیان و مراجع رسیدگی
در صورت اعتراض مودیان به مالیات تعیین شده، پرونده قابل طرح در هیات موضوع تبصره (1) ماده (216) قانون مالیاتهای مستقیم خواهد بود. این مرجع همان هیاتهای حل اختلاف مالیاتی است که صلاحیت رسیدگی به اعتراضها را دارند.
بدیهی است در صورت اعتراض هر یک از مودیان به مالیاتهای مذکور، پرونده در اجرای مقررات ماده 30 آییننامه ماده 219 قانون مالیاتهای مستقیم و همچنین در ادامه در هیاتهای حل اختلاف مالیاتی از طریق تبصره (1) ماده 216 قانون مذکور قابل طرح و تایید، تعدیل یا رفع تعرض خواهد بود.
تعلیق اقدامات اجرایی
در صورت اعتراض مودی تا تعیین تکلیف پرونده و قطعیت آن، اقدام اجرایی انجام نخواهد شد. این تضمین به مودیان فرصت میدهد تا بدون فشار اجرایی، اعتراض خود را پیگیری کنند.
همچنین محدودیتی برای صدور گواهی موضوع ماده 186 برای این مودیان ایجاد نخواهد شد. به عبارت دیگر، مودیان میتوانند در طول دوره اعتراض، گواهی عدم بدهی یا سایر گواهیهای مالیاتی را دریافت نمایند.
مثال کاربردی:
مودی صاحب شغل که پرونده مالیات بر ارزش افزوده سال 1398 او قطعی نشده، مالیات سیستمی دریافت میکند. اگر به مالیات اعتراض کند، پرونده ابتدا از طریق ماده 30 آییننامه قابل بررسی است. سپس در هیات حل اختلاف طرح میشود و تا قطعیت، اجرای مالیات متوقف میماند.
بخشودگی جرایم در صورت پرداخت به موقع
با توجه به مفاد بند فوق، در صورتی که مالیات و عوارض متعلق ظرف یکسال از ابلاغ اوراق قطعی با رعایت نصاب مربوطه پرداخت شود، کلیه جرایم متعلق بدون هیچ شرط دیگری بخشوده میشود.
این بخشودگی کامل و غیرمشروط است و به معنای حذف تمامی جرایم مالیاتی در صورت پرداخت مالیات اصلی ظرف مهلت یکساله میباشد. مهلت یکسال از تاریخ ابلاغ اوراق قطعی محاسبه میشود نه از تاریخ تعیین مالیات.
بخشنامه تبیینی
بخشنامه تبیینی این بخشودگی طی شماره 200/1403/61 مورخ 1403/12/25 صادر و ابلاغ شده است. این بخشنامه جزئیات اجرایی و نحوه محاسبه مهلت یکساله را تشریح میکند.
توصیه سازمان به ادارات امور مالیاتی
سازمان امور مالیاتی کشور به ادارات امور مالیاتی توصیه کرده است حتیالمقدور از ظرفیت ماده 30 آییننامه موضوع ماده 219 قانون مالیاتهای مستقیم برای رفع مغایرتها استفاده نمایند.
این توصیه بر سهولت و تسریع در فرآیند رسیدگی تاکید دارد. ماده 30 آییننامه ابزاری است که امکان رفع مغایرتهای احتمالی بین اطلاعات مودیان و سازمان را بدون نیاز به طرح پرونده در هیات فراهم میکند.
پرسشهای متداول
چه پروندههایی مشمول بند (ت) تبصره 6 قانون بودجه 1403 میشوند؟
پروندههای مالیاتی سالهای 1387 تا 1400 اشخاص حقوقی و صاحبان مشاغل فاقد اظهارنامه مالیات بر ارزش افزوده که رسیدگی نشده و مالیات آنها برآورد نگردیده، و همچنین پروندههای مالیات بر ارزش افزوده سالهای 1387 تا 1402 صاحبان مشاغل که قطعی نشدهاند.
آیا در صورت اعتراض به مالیات تعیین شده، اقدام اجرایی انجام میشود؟
خیر، در صورت اعتراض مودی تا تعیین تکلیف پرونده و قطعیت آن اقدام اجرایی انجام نخواهد شد و محدودیتی نیز برای صدور گواهی موضوع ماده 186 ایجاد نمیشود.
شرایط بخشودگی جرایم در این حکم چیست؟
کلیه جرایم متعلق بدون هیچ شرط دیگری بخشوده میشود، مشروط بر اینکه مالیات و عوارض متعلق ظرف یکسال از ابلاغ اوراق قطعی با رعایت نصاب مربوطه پرداخت شود.
جمعبندی
بند (ت) تبصره 6 قانون بودجه سال 1403 فرصتی برای سازمان امور مالیاتی فراهم کرده تا پروندههای سالهای 1387 تا 1400 و حتی 1402 صاحبان مشاغل را که بلاتکلیف ماندهاند، براساس اظهارنامه برآوردی تعیین کند. مودیان حق اعتراض کامل دارند و تا قطعیت پرونده، هیچ اقدام اجرایی انجام نمیشود.
بخشودگی کامل جرایم در صورت پرداخت بهموقع مالیات، یکی از مزایای مهم این حکم است. توصیه میشود مودیان ذینفع از فرصت رفع مغایرتها از طریق ماده 30 آییننامه استفاده کنند و در صورت نیاز، پرونده را در هیات حل اختلاف مالیاتی مطرح نمایند.
این محتوا جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی کشور است.